
 par
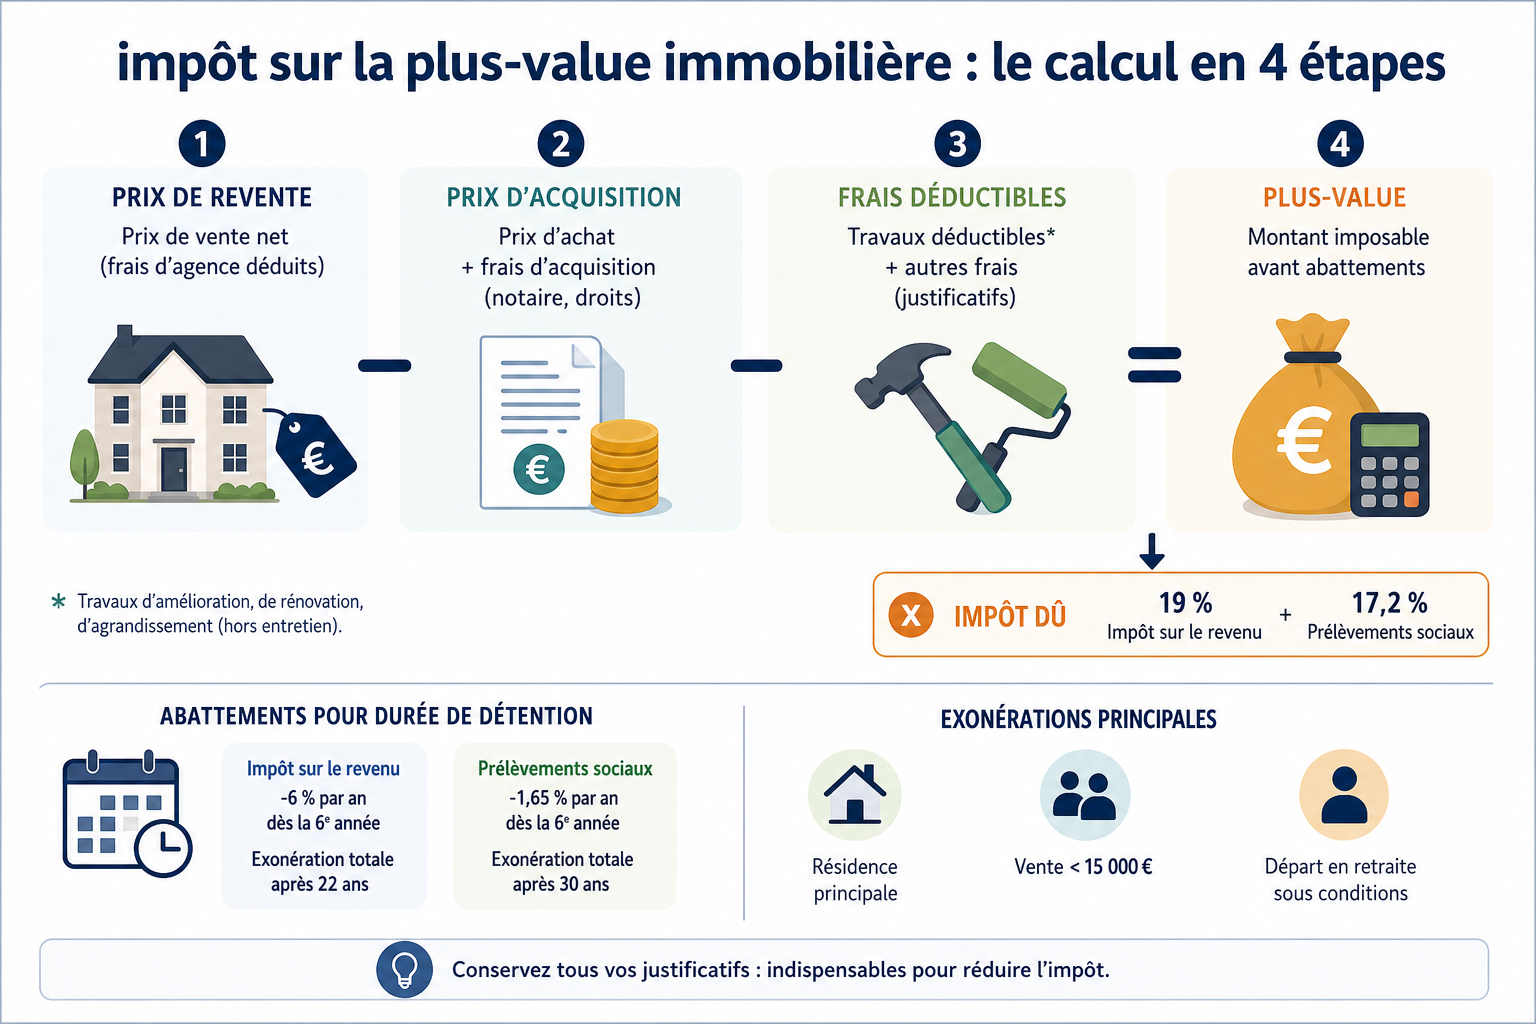
Vendre un bien immobilier plus cher que son prix d’achat génère une plus-value, dont l’imposition dépend de plusieurs paramètres légaux souvent méconnus des particuliers. Le calcul de l’impôt sur la plus-value immobilière part de la différence entre prix de vente et prix d’achat. Cette plus-value brute bénéficie d’un abattement selon la durée de détention, puis elle est taxée à 19% au titre de l’impôt sur le revenu et à 17,2% au titre des prélèvements sociaux. Cet article détaille chaque étape du calcul, des abattements applicables jusqu’à la déclaration finale, avec un exemple chiffré et un tableau récapitulatif des taux.
Comprendre la notion de plus-value immobilière
La plus-value immobilière correspond à la différence positive entre le prix de vente d’un bien et son prix d’acquisition initial. Elle ne concerne que les cessions à titre onéreux réalisées par des particuliers, en dehors de la vente de leur résidence principale. Cette notion fiscale s’applique à un large éventail de biens : appartements, maisons, terrains à bâtir, locaux commerciaux détenus en direct, ou encore parts de sociétés civiles immobilières non soumises à l’impôt sur les sociétés.
Le mécanisme repose sur un principe simple en apparence : plus le vendeur conserve son bien longtemps, plus l’imposition diminue, jusqu’à disparaître totalement après un certain nombre d’années. Ce système vise à encourager la détention longue et à limiter la spéculation immobilière à court terme.
Qui est concerné par cette imposition
Toute personne physique domiciliée fiscalement en France qui cède un bien immobilier autre que sa résidence principale peut être redevable de cet impôt. Les non-résidents fiscaux sont également concernés, avec des règles parfois spécifiques selon les conventions fiscales internationales. Les biens les plus fréquemment visés sont :
- les résidences secondaires et biens locatifs
- les terrains à bâtir ou non bâtis
- les biens reçus par donation ou succession, revendus rapidement
- les parts de sociétés à prépondérance immobilière
Les exonérations qui suppriment tout impôt à payer
Avant même de calculer un quelconque montant, il convient de vérifier si le bien entre dans un cas d’exonération. La résidence principale du vendeur échappe totalement à cette imposition, quelle que soit la durée de détention ou le montant de la plus-value réalisée. Il s’agit de l’exonération la plus fréquemment appliquée.
D’autres situations permettent également une exonération totale ou partielle :
- la première cession d’un logement autre que la résidence principale, sous condition de remploi du prix de vente dans l’achat de la résidence principale
- la cession d’un bien détenu depuis plus de 22 ans pour l’impôt sur le revenu, et 30 ans pour les prélèvements sociaux
- la vente réalisée par un titulaire de pension de vieillesse ou une personne invalide sous conditions de ressources
- la cession dont le prix est inférieur à 15 000 euros
Étape 1 : calculer la plus-value brute
La première étape consiste à établir la plus-value brute, avant tout abattement. Elle se calcule en soustrayant le prix d’acquisition du prix de cession. Le prix d’acquisition peut être majoré de plusieurs éléments qui viennent réduire mécaniquement la plus-value imposable :
- les frais d’acquisition, retenus pour leur montant réel ou forfaitairement à hauteur de 7,5% du prix d’achat
- les dépenses de travaux, retenues pour leur montant réel justifié par des factures, ou forfaitairement à hauteur de 15% du prix d’achat si le bien est détenu depuis plus de cinq ans
- les frais de voirie, réseaux et distribution supportés par le vendeur
Le prix de vente, quant à lui, peut être diminué des frais liés à la cession elle-même, comme les diagnostics obligatoires ou les frais de mainlevée d’hypothèque. Cette étape demande une collecte rigoureuse des justificatifs afin d’optimiser légalement le montant imposable.
Étape 2 : appliquer l’abattement pour durée de détention
Une fois la plus-value brute déterminée, un abattement pour durée de détention s’applique automatiquement. Ce mécanisme réduit progressivement la base imposable jusqu’à l’exonération totale, mais selon des rythmes différents pour l’impôt sur le revenu et pour les prélèvements sociaux.
Tableau des abattements selon les années de détention
| Durée de détention | Abattement pour l’impôt sur le revenu | Abattement pour les prélèvements sociaux |
|---|---|---|
| Moins de 6 ans | 0% | 0% |
| De la 6e à la 21e année | 6% par année de détention | 1,65% par année de détention |
| 22e année révolue | 4% | 1,60% |
| De la 23e à la 30e année | Exonération totale acquise | 9% par année de détention |
| Au-delà de 30 ans | Exonération totale | Exonération totale |
Ce barème explique pourquoi de nombreux vendeurs attendent la vingt-deuxième année de détention avant de céder un bien, seuil à partir duquel l’impôt sur le revenu disparaît totalement, tandis que les prélèvements sociaux ne s’annulent qu’après trente ans.
Étape 3 : calculer les deux impositions applicables
Une fois la plus-value nette obtenue après abattement, deux taxes distinctes s’appliquent séparément, car les abattements ne sont pas identiques pour chacune.
L’impôt sur le revenu est calculé au taux forfaitaire de 19% sur la plus-value nette après abattement propre à cette imposition. Les prélèvements sociaux, fixés à 17,2%, s’appliquent sur la plus-value nette calculée selon leur propre abattement, plus lent à monter en puissance. Il en résulte que la base taxable diffère entre les deux prélèvements, ce qui complique parfois la compréhension du calcul global pour les particuliers.
La surtaxe sur les plus-values élevées
Un mécanisme additionnel concerne les plus-values imposables supérieures à 50 000 euros après abattement. Une surtaxe progressive, comprise entre 2% et 6% selon le montant, vient s’ajouter à l’impôt sur le revenu déjà calculé. Ce dispositif vise les cessions les plus importantes, souvent liées à des biens de valeur ou détenus dans des zones où les prix ont fortement progressé.
Anticiper le montant de l’impôt sur la plus-value permet d’ajuster le prix de vente ou le calendrier de la cession pour optimiser la fiscalité globale de l’opération.
Pratique courante des professionnels de la transaction immobilière
Exemple chiffré complet
Prenons le cas d’un bien acheté 200 000 euros, revendu 320 000 euros après 15 ans de détention, sans travaux déductibles au-delà du forfait.
- Prix d’acquisition majoré : 200 000 + 7,5% (frais) + 15% (travaux forfaitaires) = 245 000 euros
- Plus-value brute : 320 000 – 245 000 = 75 000 euros
- Abattement impôt sur le revenu (10 ans au-delà de la 5e année, soit 6% x 10) : 60% d’abattement
- Plus-value nette imposable à l’impôt sur le revenu : 75 000 x 40% = 30 000 euros, soit 5 700 euros d’impôt
- Abattement prélèvements sociaux (10 x 1,65%) : 16,5% d’abattement
- Plus-value nette imposable aux prélèvements sociaux : 75 000 x 83,5% = 62 625 euros, soit 10 771,50 euros
Le montant total dû dans cet exemple avoisine donc 16 471,50 euros, avant toute vérification de la surtaxe, non applicable ici puisque la base imposable reste inférieure au seuil de 50 000 euros.
Cas particuliers à connaître
Certaines situations modifient sensiblement le calcul standard décrit précédemment. Les biens détenus en indivision ou en démembrement obéissent à des règles spécifiques, notamment lorsque l’usufruit et la nue-propriété appartiennent à des personnes différentes au moment de la vente. Dans ce cas, chaque quote-part est imposée séparément selon sa propre situation.
Les terrains à bâtir font également l’objet d’un régime particulier depuis la suppression de certains abattements exceptionnels qui existaient auparavant pour dynamiser la construction. Enfin, les cessions réalisées au profit d’organismes de logement social peuvent bénéficier d’exonérations spécifiques, sous réserve de conditions précises fixées par la réglementation en vigueur.
Chaque situation patrimoniale mérite une analyse individuelle, tant les règles d’exonération et d’abattement peuvent varier selon la nature du bien et la qualité du cédant.
Constat partagé par les praticiens du droit immobilier
Déclaration et paiement de l’impôt
Contrairement à l’impôt sur le revenu classique, la taxation de la plus-value immobilière est prélevée directement lors de la signature de l’acte de vente chez le notaire. Ce professionnel calcule le montant dû, le retient sur le prix de vente, et le reverse à l’administration fiscale pour le compte du vendeur. Aucune démarche supplémentaire n’est donc à effectuer par le contribuable dans la majorité des cas.
Le notaire établit une déclaration spécifique, la formule 2048-IMM, qui détaille l’ensemble du calcul : prix d’acquisition, prix de cession, abattements appliqués et montant final de l’impôt. Cette déclaration figure ensuite dans les informations transmises à l’administration fiscale, ce qui permet un contrôle a posteriori en cas d’anomalie apparente. Il reste donc essentiel de conserver l’ensemble des justificatifs relatifs à l’achat, aux travaux et aux frais engagés, afin de pouvoir démontrer, si nécessaire, la réalité des montants retenus lors du calcul initial.
En définitive, le calcul de l’impôt sur la plus-value immobilière repose sur une succession d’étapes précises, allant de la détermination du prix d’acquisition majoré jusqu’à l’application des abattements pour durée de détention, puis des taux forfaitaires propres à chaque prélèvement. Une bonne anticipation de ces règles, dès l’achat du bien, permet souvent d’optimiser légalement le montant final dû lors de la revente.


